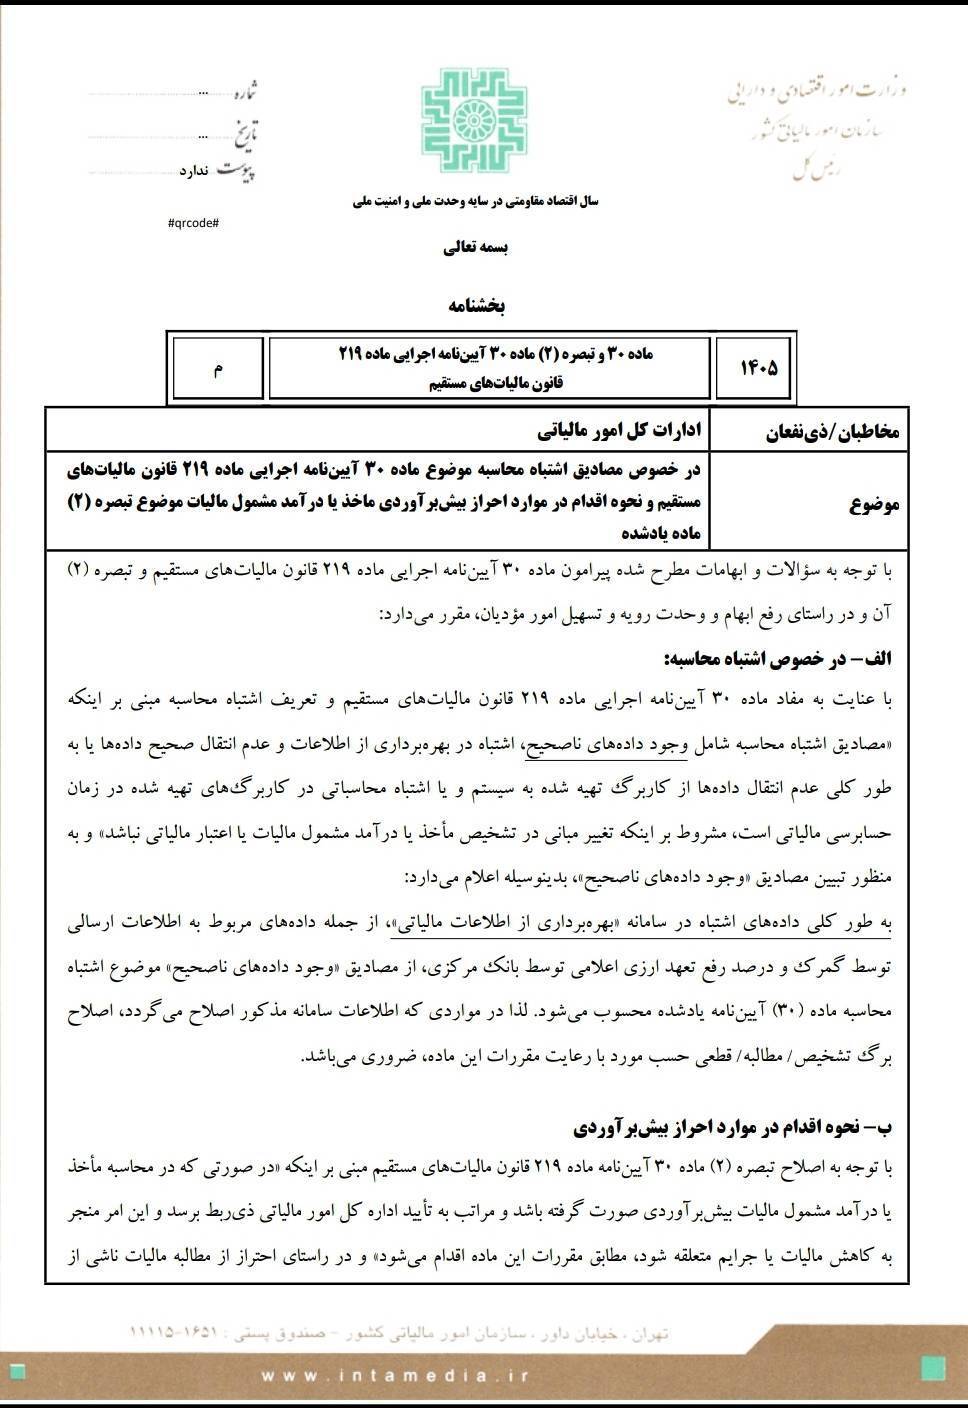
📌 تبیین نحوه اصلاح اشتباهات محاسباتی و بیشبرآورد مالیات در بخشنامه جدید سازمان امور مالیاتی
🔹 موضوع بخشنامه: تبیین ماده ۳۰ و تبصره (۲) آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم
سازمان امور مالیاتی کشور با هدف رفع ابهامات، ایجاد وحدت رویه و تسهیل امور مؤدیان، ضوابط مربوط به اصلاح اشتباهات محاسباتی و موارد بیشبرآورد مأخذ یا درآمد مشمول مالیات را تشریح کرده است.
مهمترین نکات بخشنامه:
۱️⃣ اصلاح اشتباهات ناشی از اطلاعات نادرست:
اطلاعات ناصحیح موجود در سامانه بهرهبرداری از اطلاعات مالیاتی، از جمله اطلاعات ارسالی گمرک و درصد رفع تعهد ارزی اعلامی بانک مرکزی، از مصادیق اشتباه محاسباتی محسوب میشود و در صورت اصلاح اطلاعات، امکان اصلاح مالیات بر اساس مقررات وجود دارد.
۲️⃣ اصلاح مالیات در موارد بیشبرآوردی:
چنانچه به دلایلی مانند عدم ارائه یا عدم توجه به اسناد و مدارک مؤدی، مأخذ یا درآمد مشمول مالیات بیش از میزان واقعی تعیین شده باشد، در صورت تأیید اداره کل امور مالیاتی ذیربط، امکان اصلاح و صدور برگ تشخیص، مطالبه یا قطعی اصلاحی مطابق مقررات فراهم است.
۳️⃣ محدودیت زمانی در مراجع دادرسی مالیاتی:
در پروندههایی که در مراجع دادرسی مالیاتی مطرح هستند، اعمال مقررات اصلاح بیشبرآوردی صرفاً تا پیش از تشکیل جلسه رسیدگی امکانپذیر است؛ مگر در مواردی که مرجع رسیدگی قبلاً به موضوع بیشبرآوردی ورود نکرده باشد.
۴️⃣ حفظ حقوق مؤدیان در فرآیند دادرسی:
اجرای ماده ۳۰ آییننامه، مانع از انجام وظایف مراجع دادرسی مالیاتی در رسیدگی به اعتراض مؤدیان نخواهد بود.
📍 نکته مهم: با صدور این بخشنامه، بخشنامه شماره ۲۰۰/۸۵۶۰۹ مورخ ۱۴۰۲/۱۲/۱۲ لغو شده است.
🔸 این بخشنامه در راستای تسهیل اصلاح اشتباهات مالیاتی و جلوگیری از تحمیل مالیات بیش از میزان واقعی، حائز اهمیت است.
#بخشنامه_مالیاتی #مالیات_مستقیم #ماده_۲۱۹ #ماده_۳۰ #حقوق_مودیان
☎️ 021-753723000
🌐 www.behinehsazan.ir
@behinsystem | نرمافزار ERP و اختصاصی